变味的双十一,现已成平台的独角戏
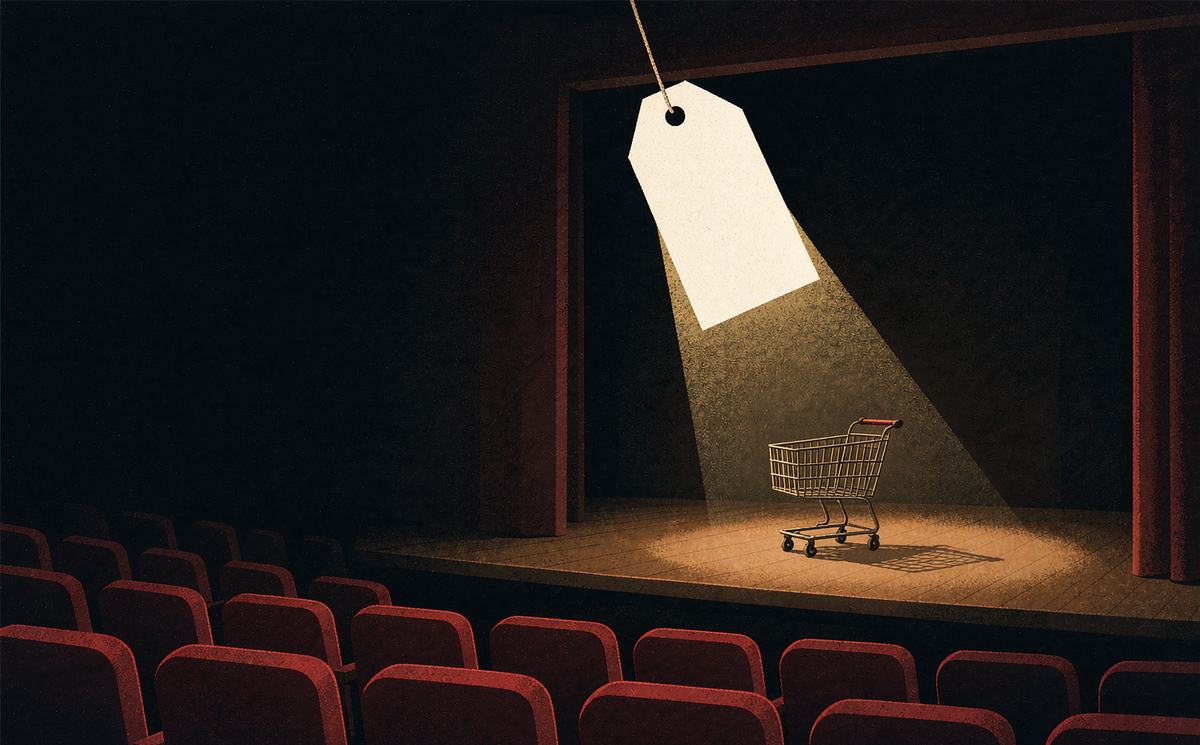
双十一从一天拉长到一个月。这件事本身就是个信号:这场大促,越来越像平台自己的独角戏。
促销周期变长,不是因为消费者想买得更久,而是平台需要一个更长的窗口把成交额堆上去。同一批货,卖一天和卖三十天,总量未必差多少,但报表上的曲线好看得多。
台上锣鼓喧天,台下的人却越来越少。消费者开始算"是不是真便宜",商家开始算"参加到底亏不亏",只有平台还在认真地数成交额。
这套玩法跑了十来年。跑到今天,三方的账本都出现了赤字。
一、钱到底去哪了
平台要抢客源,最顺手的工具就是价格。价格压下去,压力顺着链条往下传,最后落在商家身上。
双十一是最集中的一次演示。满减怎么凑、券怎么叠、报名门槛多少、要不要签"全网最低价"承诺——规则都由平台定,商家只有两个选项:参加,或者不参加。不参加,大促期间流量基本归零;参加,就得按平台的价格打。
传到什么程度?一些品牌方在平台自营里赔本出货,不为赚钱,只为不掉出推荐位。经销商更难受,一边被要求跟着平台价走,一边还要面对线下渠道的质问。
利润压到极限之后,商家不会消失,只会变形。降克重、换材质、把赠品算进主价、账期拖长、客服外包给报价最低的那家。大促专供款、大促特供装,很多就是这么来的。再往下,就是刷单、虚假宣传、以次充好。
很多人把这归结为"商家变坏了"。倒不如说,是规则把"变坏"变成了唯一的活路。一个生态里如果老实做产品的人活不下去,那它筛选出来的必然不是好产品。
二、规则偏向哪一边
"7天无理由退货"和"仅退款",出发点都是保护消费者,这没问题。问题出在默认设定上:只要消费者发起,举证责任基本落在商家,损失也基本由商家承担。
于是长出了新玩法。拍视频赚一波流量,再退货;拿仅退款当筹码,跟商家谈条件。单笔金额都不大,架不住量大。
这套东西放在双十一,效果是乘倍数放大的。冲动下单、凑单后退、同款比价后换一家,大促期间的退货率常年是全年的高点。规则的初衷是让消费者放心买,落地之后成了大促的一项固定成本,而这项成本,商家在报名的时候并不知道要付多少。
这里有个结构性的别扭:平台既是规则的制定者,又是交易的抽成方,还是纠纷的裁判。裁判同时收着门票钱,判罚很难真正中立。
三、监管为什么总慢半步
《电子商务法》在修订,"五优行动"在推,方向不算错。
但实际执行里有个反复出现的现象:政策禁掉一个名词,平台就造一个新的名词。
禁止"仅退款",就上"动态优惠券";限制"全网最低价",就换成"限时补贴""会员专享""平台券后价"。大促期间最典型的是"先涨后降"——平台有价格监测,商家有改价手法,两边年年交手,年年有新招。规则管的是说法,平台改的是做法,中间那道缝,一年能跑过好几轮产品迭代。
监管的难处也在这里:立法周期以年计,玩法迭代以周计。想跟上,只能靠技术手段,靠文件追不上。
四、路该怎么走
一、从抢规模转向拼质量。 商务部提的"从规模扩张向质量提升转型",说白了是承认价格战打不出未来。但这句话要落地,得变成可考核的东西——退货率、售后成本、投诉率、复购率,这些指标得进平台的流量分配公式。不然"压实主体责任"永远停在文件里。
二、线上走到线下去。 国家在鼓励线上品牌开实体店。这事不全是情怀,算过账就明白:线上获客成本涨到今天这个位置,开一家线下店的单位获客成本未必更高,还能顺手解决信任和体验的问题。关键是"同标同质",线上卖的和线下卖的不是一个东西,融合就只是换个地方收钱。
三、技术用在两个地方。 一头用在效率上:算法不该只优化转化率,也得把履约成本、退货损耗算进去,统筹着来。另一头用在监管上——"产品数字护照"是个有意思的思路:生产源头赋码,平台验码亮码,消费者扫码用码。一件商品从出厂到手里,链条上每一环都留痕。真做成了,造假和套路的成本会高很多。
四、生态得三方一起修。 平台压实责任,商家守住底线,消费者理性一点。监管这端,常态化比运动式有用,宽严相济比一刀切有用。
写在最后
电商牵扯的东西太多——就业、消费、产业带、地方税收,任何一个环节剧烈震荡,代价都不小。所以更可能的路径是温水:一点点收紧规则,一点点调整考核,看着慢,方向不会退。
双十一也不会消失,但它的意思变了。对平台,是年度 KPI 和招商窗口;对商家,是一场不得不参加的考试;对消费者,越来越像一条可以划掉的通知。
我的判断是,接下来两三年,低价仍然是主战场,但"最低价"这个指标的权重会往下掉。真正拉开差距的,是谁能算清楚退货率、售后成本、复购率这三笔账。
流量为王的时代过去了。但"质量为王"不会自动到来,它得靠规则逼出来。否则下一年的十一月,台上还是那出戏,只是台下更空。